
住宅ローンの途中で家は売却できる?残債がある家の売り方と損しないオーバーローン対処法
転勤や住み替え、離婚、収入の変化などをきっかけに、「住宅ローンが残っている家を売却したい」と考える方は少なくありません。
住宅ローンの返済途中でも家を売却することは可能です。ただし、通常の売却では、引き渡しまでに住宅ローンを完済し、金融機関が設定している抵当権を抹消できる状態にすることが重要になります。
この記事では、住宅ローン返済中の家を売却する方法を、アンダーローン・オーバーローンそれぞれのケースに分けて解説します。売却の流れや諸費用、税金、離婚・転勤時の注意点まで紹介しますので、売却を検討する際の参考にしてください。
この記事の目次
そもそも住宅ローンの途中で家は売却できる?
結論からいうと、住宅ローンの返済途中でも家を売却することは可能です。
ただし、住宅ローンを利用して購入した家には、一般的に金融機関の「抵当権」が設定されています。抵当権とは、住宅ローンの返済ができなくなった場合などに、金融機関が担保となっている不動産から優先的に債権を回収するための権利です。
通常の売却では「抵当権の抹消」が重要
抵当権が付いた不動産を売買すること自体が法律上まったくできないわけではありません。しかし、買主が安心して所有権を取得できるよう、通常の不動産売買では引き渡し・所有権移転までに住宅ローンを完済し、抵当権を抹消できる状態にするのが基本です。
| 確認項目 | 内容 |
|---|---|
| 住宅ローンの完済 | 売却代金や自己資金などを使って残債を返済する |
| 抵当権の抹消 | 完済後、金融機関から必要書類を受け取り、抵当権抹消登記を行う |
| 金融機関への事前連絡 | 一括返済日や必要書類、手数料などを事前に確認する |
💡ポイント:売却できるかどうかを判断するうえで重要なのは、「売却によって住宅ローンを完済できるか」です。そのため、まずはローン残高と家の売却見込み価格を確認しましょう。
まずは「アンダーローン」か「オーバーローン」か確認する
住宅ローン返済中の家を売却するときは、売却後の手取り額と住宅ローン残高を比較します。
| 状態 | 意味 | 売却時の考え方 |
|---|---|---|
| アンダーローン | 売却後の手取り額がローン残高を上回る状態 | 売却代金からローンを完済しやすい |
| オーバーローン | 売却後の手取り額がローン残高を下回る状態 | 不足分を補う方法を検討する必要がある |
ステップ1:住宅ローンの残高を確認する
まず、現在の住宅ローン残高を確認します。返済予定表、インターネットバンキング、金融機関が発行する残高証明書などで確認できます。
なお、実際の一括返済額は、返済日までの利息や金融機関所定の手数料などによって現在の残高と異なる場合があります。売却が具体化した段階で、金融機関に一括返済予定日時点の必要額を確認しましょう。
ステップ2:不動産会社に査定を依頼する
次に、現在の家がどの程度の価格で売却できそうか確認します。不動産会社の査定には、主に「机上査定」と「訪問査定」があります。
| 査定方法 | 特徴 | 向いているケース |
|---|---|---|
| 机上査定 | 所在地・面積・築年数・周辺の成約事例などから概算価格を算出 | まず大まかな相場を知りたい |
| 訪問査定 | 実際の建物状態や立地条件などを確認して査定 | 具体的に売却を進めたい |
査定価格は不動産会社によって異なる場合があります。必要に応じて複数社の査定価格や査定根拠を比較すると、相場を判断しやすくなります。
ステップ3:諸費用を差し引いて計算する
査定価格とローン残高だけを比較するのではなく、仲介手数料や登記費用などの売却諸費用を差し引いた手取り額で判断することが大切です。
① 売却価格 - 売却諸費用 = 売却後の手取り額
手取り額 > ローン残高 → アンダーローン
手取り額 < ローン残高 → オーバーローン
⚠️注意:売却諸費用は物件価格や契約内容によって異なります。「売却価格の○%」だけで判断せず、不動産会社に資金計画を作成してもらい、実際の手取り額を確認しましょう。
【アンダーローンの場合】売却代金でローンを完済する
売却後の手取り額で住宅ローンを完済できるアンダーローンの場合は、一般的な不動産売却と同様に売却活動を進められます。
売却代金を受け取る日に住宅ローンを完済する
「売却前にローンを完済する必要があるなら、売却代金を返済に使えないのでは?」と疑問に感じるかもしれません。
実際の不動産取引では、決済日に買主から売却代金の残金を受け取り、その資金を使って住宅ローンを一括返済し、抵当権抹消と所有権移転の手続きを連動させる方法が一般的です。
| 決済日の主な流れ |
|---|
| 1. 買主から売買代金の残金が支払われる |
| 2. 売主の住宅ローンを一括返済する |
| 3. 金融機関から抵当権抹消に必要な書類が交付・手配される |
| 4. 司法書士が抵当権抹消・所有権移転などの登記手続きを行う |
| 5. 鍵や関係書類を買主へ引き渡す |
金融機関によって一括返済の申込期限や必要書類が異なるため、売買契約後ではなく、売却を進める段階から金融機関へ確認しておくと安心です。
【オーバーローンの場合】売却代金で完済できないときの4つの対処法
売却後の手取り額より住宅ローン残高の方が多い「オーバーローン」の場合、通常の方法で抵当権を抹消するためには、不足分を別の方法で補う必要があります。
対処法1:自己資金で不足分を補う
比較的分かりやすい方法は、売却代金だけでは足りない金額を預貯金などの自己資金から補う方法です。
▪ 住宅ローン残高:3,000万円
▪ 売却後の手取り額:2,700万円
▪ 不足する300万円を自己資金から補って完済
ただし、預貯金の大部分を返済に充てると、引越し費用や新居の初期費用、生活予備費が不足する可能性があります。売却後の生活資金まで含めて検討しましょう。
対処法2:住み替えローンを検討する
家を売却した後に新居を購入する場合は、「住み替えローン」を利用できる可能性があります。
住み替えローンは、旧居の売却代金だけでは返済できない住宅ローンの不足分を、新居購入のための借入れと合わせて融資する商品です。
| 項目 | 内容 |
|---|---|
| メリット | 自己資金だけでは不足分を補えない場合でも住み替えできる可能性がある |
| 注意点 | 新居価格以上の借入れとなるため返済負担が大きくなりやすい |
| 審査 | 収入・既存借入れ・新居の担保評価などを含めて金融機関が審査する |
| スケジュール | 旧居売却と新居購入の決済日を合わせるなど、金融機関の条件に応じた調整が必要になる場合が多い |
⚠️注意:住み替えローンの取扱条件は金融機関によって異なります。利用できるかどうかだけでなく、住み替え後も無理なく返済できる借入額か確認しましょう。
対処法3:売却時期を見直す・賃貸を検討する
すぐに売却する必要がなければ、住宅ローンの返済を続けて残高を減らし、将来的にアンダーローンになるタイミングを待つ方法もあります。
転勤などで一時的に家を離れる場合には、賃貸に出すことを検討するケースもあります。ただし、住宅ローンは本人や家族が居住することを前提とした商品が一般的です。
⚠️重要:住宅ローン返済中の家を自己判断で賃貸に出すのは避けましょう。転勤などやむを得ない事情について金融機関が認めるケースもあるため、必ず事前に借入先へ相談してください。
対処法4:返済が難しい場合は任意売却を検討する
収入減少などによって住宅ローンの返済そのものが難しく、不足分を自己資金で補うこともできない場合には、「任意売却」が選択肢になることがあります。
任意売却とは、住宅ローンを完済できない状態でも、金融機関など債権者の同意を得て不動産を売却する方法です。
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却方法 | 債権者の同意を得て一般市場で売却 | 裁判所の手続きにより売却 |
| 価格 | 市場で購入者を募集する | 入札によって売却価格が決まる |
| 売却条件 | 債権者との調整が必要 | 所有者が自由に条件を決めることは難しい |
| 売却後の残債 | 残った債務について債権者と返済方法を協議する | 売却後も残債があれば返済義務が残る |
なお、任意売却をしたこと自体が信用情報に登録されるというより、住宅ローンの延滞や保証会社による代位弁済などが信用情報へ影響する可能性があります。
返済が難しくなった場合は、滞納を長期間放置する前に金融機関や不動産会社、必要に応じて弁護士などへ相談することが重要です。
住宅ローン返済中の家を売却する具体的な流れ
住宅ローンが残っている場合でも、基本的な売却の流れは一般的な不動産売却と大きく変わりません。ただし、ローン残高や抵当権抹消について金融機関との調整が加わります。
手順1:ローン残高の確認と査定
最初に住宅ローン残高を確認し、不動産会社へ査定を依頼します。売却諸費用も考慮して、アンダーローンかオーバーローンかを判断します。
手順2:不動産会社と媒介契約を結ぶ
売却を依頼する不動産会社を決めたら、「媒介契約」を締結します。媒介契約には3種類あり、それぞれ特徴が異なります。
| 種類 | 特徴 | 複数社への依頼 |
|---|---|---|
| 専属専任媒介 | 1社へ依頼。自分で見つけた買主と直接契約することもできない | 不可 |
| 専任媒介 | 1社へ依頼。自分で見つけた買主との契約は可能 | 不可 |
| 一般媒介 | 複数の不動産会社へ依頼できる | 可能 |
どの媒介契約が適しているかは、売却方針や物件の条件によって異なります。契約方法だけでなく、査定根拠や販売戦略、担当者の対応なども比較しましょう。
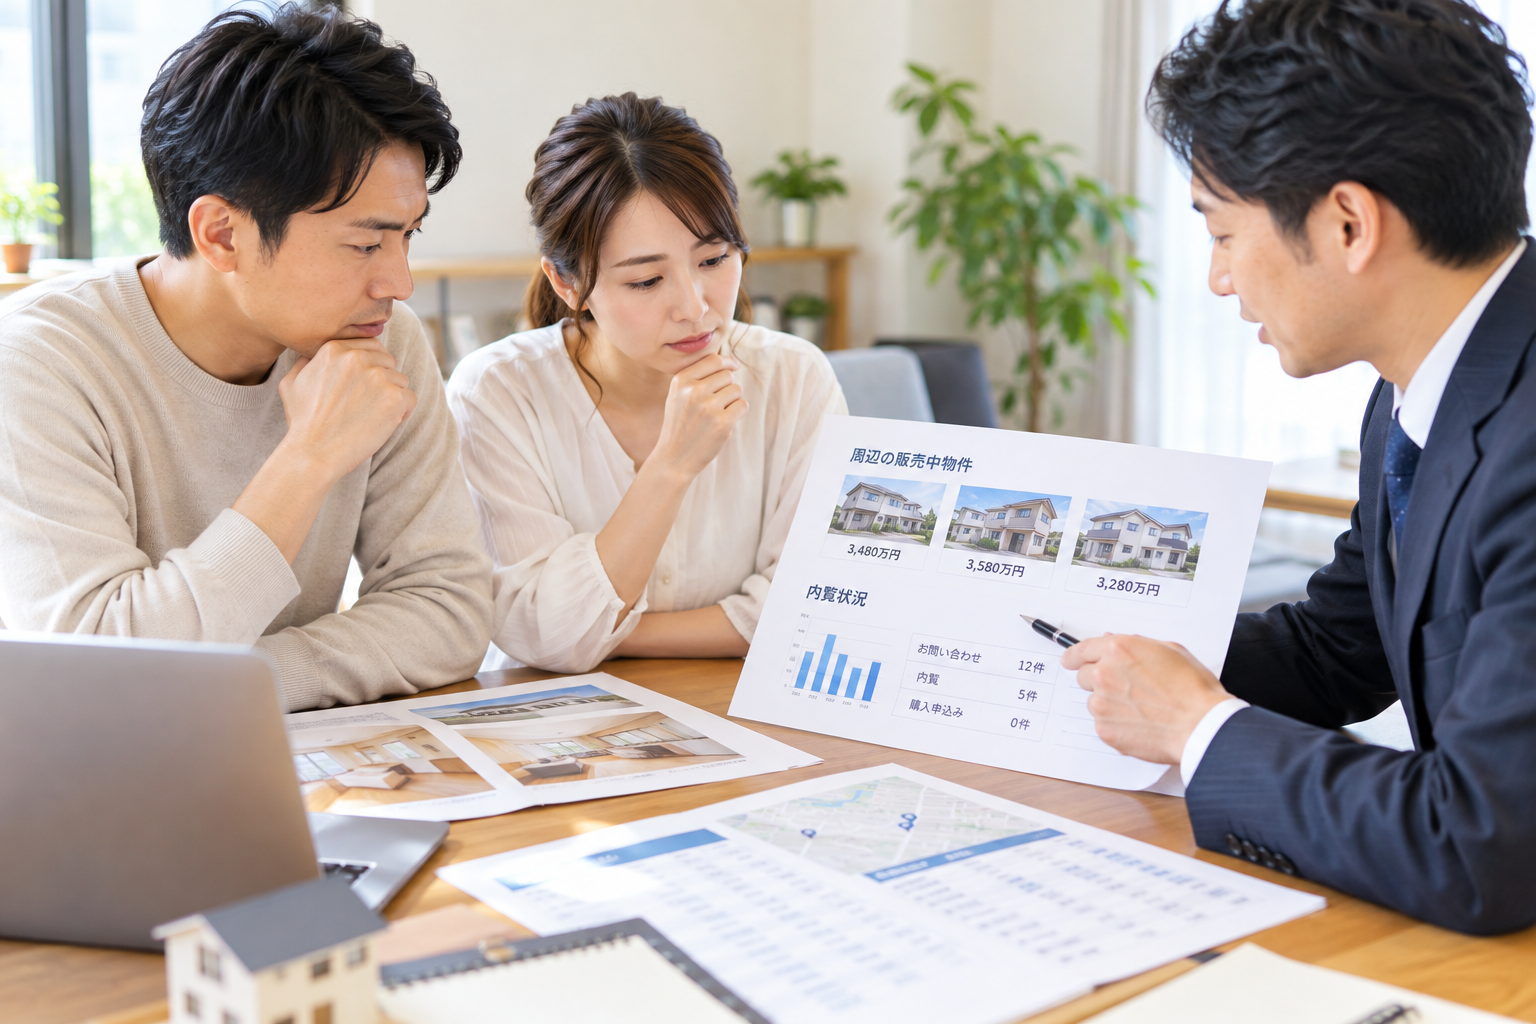
手順3:売却活動・内覧を行う
媒介契約後、不動産会社が広告掲載や購入希望者への紹介などを行います。購入希望者から内覧希望が入ったら、日程を調整して物件を見てもらいます。
手順4:条件交渉・売買契約
購入申込みが入ったら、売買価格や引き渡し時期などを調整し、条件がまとまれば売買契約を締結します。
売買契約時には買主から手付金を受け取ることが一般的です。手付金額は売買価格の5〜10%程度が一つの目安とされることがありますが、法律で一律に決まっているわけではなく、売主・買主の合意によって決定します。
手順5:決済・ローン完済・引き渡し
✅ 売買代金の残金を受け取る
✅ 住宅ローンを一括返済する
✅ 抵当権抹消・所有権移転の手続きを行う
✅ 鍵や関係書類を買主へ引き渡す
決済方法は金融機関や取引によって異なり、関係者全員が同じ場所へ集まらないケースもあります。司法書士や金融機関、不動産会社と事前に手順を確認しておきましょう。
売却にかかる諸費用と知っておきたい税金・特例
住宅ローンを完済できるか計算する際は、売却価格だけでなく、売却に伴う諸費用も考慮する必要があります。
売却時にかかる主な諸費用
| 費用 | 内容 |
|---|---|
| 仲介手数料 | 不動産会社へ支払う報酬。売買価格に応じて法律上の上限が定められている |
| 印紙税 | 課税文書となる売買契約書を作成する場合に必要 |
| 抵当権抹消費用 | 登録免許税や司法書士へ依頼した場合の報酬など |
| 一括返済手数料 | 金融機関・返済方法によって異なる |
| その他 | 引越し、測量、建物解体、不用品処分など、物件によって発生する費用 |
💡仲介手数料について:売買価格が400万円を超える一般的な取引では、売主一方から受け取れる仲介手数料の上限は、速算式で「売買価格×3%+6万円+消費税」と計算できます。なお、800万円以下の「低廉な空家等」については特例があり、一定の場合には33万円(税込)が上限となります。
利益が出た場合の「3,000万円特別控除」
不動産を売却して譲渡所得が生じた場合は、所得税・住民税の対象になることがあります。
一方、マイホームの売却では、一定の要件を満たすと譲渡所得から最高3,000万円を控除できる「居住用財産を譲渡した場合の3,000万円の特別控除」を利用できます。
売却価格
- 取得費
- 譲渡費用
- 3,000万円特別控除(適用要件を満たす場合)
特別控除を差し引いた結果、課税される譲渡所得が0円になれば、その譲渡所得に対する所得税・住民税は発生しません。
⚠️注意:3,000万円特別控除には、居住状況や売却相手、過去に利用した特例などの適用要件があります。また、この特例を受ける場合は確定申告が必要です。
所有期間10年超なら軽減税率の特例も
売却した年の1月1日時点で、売却するマイホームの所有期間が10年を超えているなど一定の要件を満たす場合は、「マイホームを売ったときの軽減税率の特例」を利用できることがあります。
この軽減税率の特例は、要件を満たせば3,000万円特別控除と併用できます。ただし、住宅ローン控除など他の制度との関係にも注意が必要です。
損失が出た場合の損益通算・繰越控除
土地や建物を売却して損失が出ても、原則として給与所得など他の所得から自由に差し引くことはできません。
ただし、マイホームの買い換えで譲渡損失が発生した場合や、住宅ローンが残っているマイホームをローン残高より低い価格で売却した場合など、一定の要件を満たすケースでは損益通算・繰越控除の特例を利用できることがあります。
| 制度 | 概要 |
|---|---|
| 損益通算 | 一定の要件を満たす譲渡損失を、その年の給与所得や事業所得などから控除できる |
| 繰越控除 | その年に控除しきれなかった一定の譲渡損失を、翌年以後3年間繰り越して控除できる |
⚠️税金について:マイホーム売却の特例には細かな適用要件があります。実際に利用できる制度や税額については、税務署や税理士などの専門家へ確認しましょう。
離婚や転勤など、ライフステージの変化に伴う売却の注意点
住宅ローン返済中の売却では、転勤・離婚・収入の変化など、売却理由によって確認すべきポイントが変わります。
離婚時は「所有名義」と「ローン契約」を確認
離婚に伴って家を売却する場合は、不動産の所有名義と住宅ローンの契約内容をそれぞれ確認する必要があります。
✅ 不動産は単独名義か共有名義か
✅ 住宅ローンの主債務者は誰か
✅ 配偶者が連帯債務者・連帯保証人になっていないか
✅ 売却代金や売却後の残債をどのように扱うか
✅ 財産分与をどのように行うか
共有名義の不動産全体を売却する場合は、原則として共有者全員の合意が必要です。また、離婚しただけで住宅ローンの連帯保証・連帯債務などの契約関係が自動的に解消されるわけではありません。
転勤で一時的に離れるなら売却以外の選択肢も検討
転勤の場合、将来的に元の地域へ戻る可能性があるなら、すぐに売却するのが最適とは限りません。
売却する、家族が住み続ける、金融機関の承諾を得たうえで一時的な賃貸を検討するなど、今後の生活計画と合わせて判断しましょう。
状況に応じて専門家へ相談する
| 相談内容 | 主な相談先 |
|---|---|
| 査定・売却方法・売却スケジュール | 不動産会社 |
| 一括返済・住み替えローン・返済相談 | 金融機関 |
| 譲渡所得・特例・確定申告 | 税務署・税理士 |
| 離婚・財産分与・債務などの法律問題 | 弁護士 |
まとめ:ローン途中の家売却は「正確な現状把握」から始めよう
住宅ローンが残っている家でも、条件を整えれば売却することは可能です。
まず確認したいのは、「現在の住宅ローン残高」と「家を売却した場合の手取り額」です。この2つを把握することで、アンダーローンかオーバーローンかを判断できます。
✅ 住宅ローン残高を確認する
✅ 不動産会社へ査定を依頼する
✅ 売却諸費用を差し引いた手取り額を計算する
✅ アンダーローン・オーバーローンに応じて売却方法を検討する
特にオーバーローンの場合は、自己資金や住み替えローンなど複数の選択肢があり、家計や今後の住まいによって適した方法が異なります。
「ローンが残っているから売れない」と判断する前に、まずは現在のローン残高と不動産の査定価格を確認することが第一歩です。
\ 住宅ローン返済中の不動産売却もご相談ください /
ローンが残っている家、
いくらで売れるか
確認してみませんか?
ハウスマーケットでは、現在の不動産市場や周辺の取引事例などをもとに、売却価格を査定しています。
住宅ローンが残っている場合も、ローン残高や売却にかかる費用を整理しながら、売却方法や住み替えについてご相談いただけます。
📍 主な対応エリア
福岡県:大野城市・春日市・筑紫野市・太宰府市・糟屋郡
佐賀県:鳥栖市・三養基郡
※査定・ご相談内容に応じて売却方法をご提案します
 関連記事

 hm_onojo