
住宅購入を決断できない夫婦へ。プロが教える「失敗しない」判断基準と不安の解消法
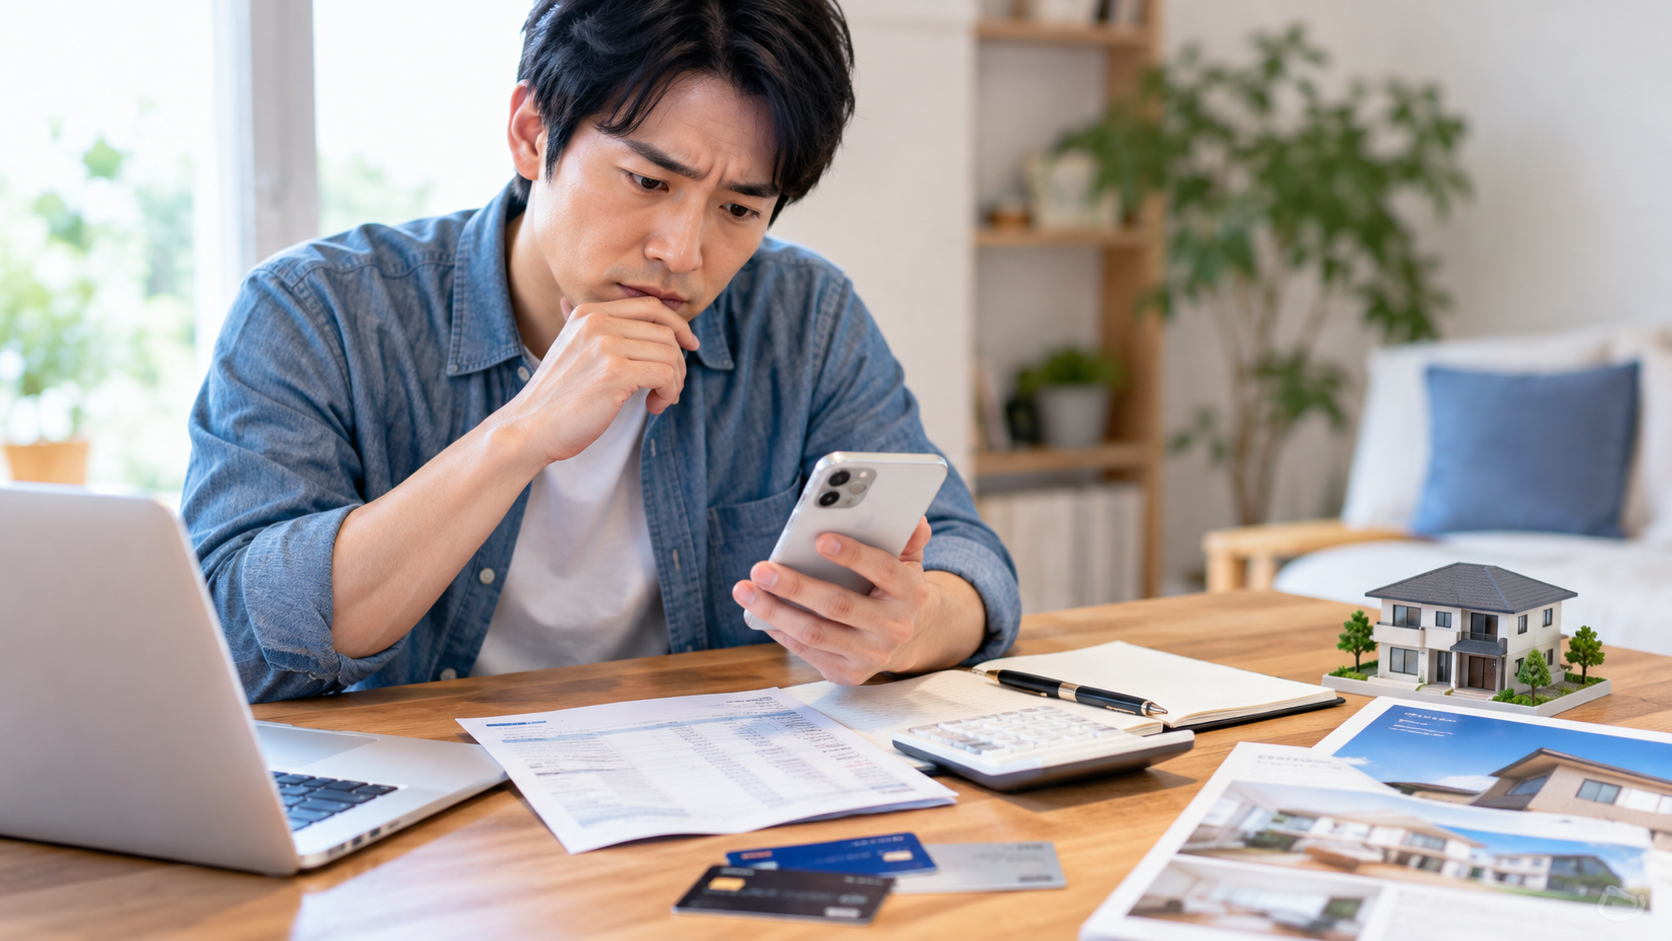
気になる物件が見つかり、何度か内見もした。それなのに、いざ購入となると「本当にこの家でいいのだろうか」と迷ってしまう。そんな住宅購入の決断ができない状況に悩んでいませんか。
住宅は大きな買い物だからこそ、住宅ローンの返済や将来の生活、もっと良い物件が見つかる可能性など、さまざまな不安が生じます。しかし、大切なのは、無理に決断することではなく、何に迷っているのかを明確にすることです。
この記事では、住宅購入を決断できない理由や陥りやすい考え方、無理のない資金計画の立て方、夫婦で希望条件を整理する方法を解説します。購入する場合も、今は見送る場合も、ご家族が納得できる判断をするための参考にしてください。
この記事の目次
住宅購入の決断ができない3つの理由
住宅購入の決断ができない背景には、経済的な不安だけでなく、物件選びへの迷いや家族間の価値観の違いなどがあります。
まずは、自分が何を不安に感じているのかを把握することが重要です。代表的な3つの理由を見ていきましょう。
住宅ローンや購入後の維持費が不安
住宅購入で特に気になるのが、長期間にわたる住宅ローンの返済です。現在の収入では返済できても、将来的な収入の減少や教育費の増加、金利上昇などによって家計が圧迫される可能性があります。
また、持ち家には住宅ローン以外にもさまざまな費用がかかります。
| 費用の種類 | 主な内容 |
|---|---|
| 固定資産税・都市計画税 | 土地・建物の評価額や所在地、軽減措置などによって異なる |
| 管理費・修繕積立金 | 主に分譲マンションで毎月発生する費用。将来増額される場合もある |
| 火災保険・地震保険 | 建物の構造、所在地、補償内容、契約期間などによって保険料が変わる |
| 修繕・設備交換費 | 戸建ての外壁・屋根の補修、給湯器などの設備交換に備える費用 |
⚠️注意:維持費は物件の種類、築年数、立地、設備などによって大きく異なります。全国共通の金額を当てはめるのではなく、検討している物件の条件に基づいて試算しましょう。
住宅ローンの返済額だけでなく、これらを含めた住居費の全体像が見えていないと、購入後の生活を具体的に想像できず、決断をためらう原因になります。
もっと良い物件が見つかるかもしれないと思う
物件を探していると、「もう少し待てば、もっと条件の良い家が見つかるのではないか」と考えることがあります。
インターネットで多くの物件を比較できることは便利ですが、選択肢が多すぎると、かえって判断が難しくなる場合もあります。こうした現象は、心理学で議論される「選択のパラドックス」という考え方にも通じます。ただし、選択肢が多いことが必ずしも悪影響を及ぼすわけではありません。
・今決めると、後でもっと良い物件が出てきそう
・購入後に不動産価格が下がったら後悔しそう
・一度購入すると簡単には変更できないので、絶対に失敗したくない
こうした不安を完全になくすことは難しいものです。だからこそ、将来の物件情報を予測しようとするよりも、現在の候補が自分たちの希望条件をどの程度満たしているかを確認することが大切です。
夫婦の意見や将来のライフプランが定まっていない
夫婦で住宅購入を検討している場合、それぞれが重視する条件の違いによって、決断が難しくなることがあります。
| 迷いの要因 | 具体例 |
|---|---|
| 希望条件の違い | 一方は立地を重視し、もう一方は広さや設備を重視する |
| 購入時期の違い | すぐに購入したい人と、貯蓄を増やしてから購入したい人がいる |
| 働き方の変化 | 転勤、転職、在宅勤務などによって通勤条件が変わる可能性がある |
| 家族構成の変化 | 出産、子どもの独立、親との同居などを想定している |
将来の生活を正確に予測することはできません。しかし、想定される変化を夫婦で共有しておけば、物件を選ぶ際の判断基準を作りやすくなります。
決断できない人が陥りやすいNGな考え方
住宅購入を慎重に検討すること自体は問題ありません。ただし、判断基準が曖昧なまま考え続けたり、周囲の意見だけで購入を急いだりすると、後悔につながる可能性があります。
毎月の住宅ローン返済額だけで予算を決める
「今の家賃と同じ金額で返済できるなら、購入しても大丈夫」と考える方もいるでしょう。しかし、持ち家には税金や修繕費などもかかるため、住宅ローンの返済額だけで比較するのは適切ではありません。
例えば、毎月の住宅ローン返済額が9万円でも、税金や修繕への備えなどに月換算で3万円を見込む場合、住居費の合計は12万円になります。
💡確認したいポイント:住宅ローン返済額に加えて、税金、保険料、管理費、修繕費などを含めた「総住居費」で比較しましょう。上記の金額は計算例であり、一般的な維持費の目安ではありません。
「家賃がもったいない」という理由だけで購入を急ぐ
「家賃を払い続けるより、住宅ローンを返済した方が資産になる」という意見を聞くことがあります。
確かに、住宅を購入すれば土地や建物を所有できます。しかし、購入時には諸費用がかかり、所有期間中の維持費や、売却時の価格変動リスクもあります。賃貸にも、転勤や家族構成の変化に対応しやすいというメリットがあります。
| 購入を急ぐ前に確認したいこと | 判断のポイント |
|---|---|
| 購入資金 | 諸費用や購入後の生活予備費を確保できるか |
| 家族の意向 | 購入する理由や希望条件について合意できているか |
| 将来の居住計画 | 転勤や住み替えが必要になった場合にも対応できるか |
購入と賃貸のどちらが適しているかは、家計や暮らし方によって異なります。周囲の意見ではなく、自分たちの状況を基準に考えましょう。
100点満点の物件が見つかるまで探し続ける
立地、価格、広さ、設備、日当たり、周辺環境など、希望条件をすべて満たす物件を見つけることは簡単ではありません。
特に予算が決まっている場合、すべての条件を同時に満たそうとすると候補が極端に少なくなることがあります。
・絶対に譲れない条件を明確にする
・設備や内装など、購入後に変更できる条件を分ける
・希望条件を満たさない部分が、日常生活にどの程度影響するか考える
「80点なら購入する」といった考え方も一つの方法ですが、点数だけで判断する必要はありません。譲れない条件を満たし、購入後の生活を具体的にイメージできるかを重視しましょう。
不安を減らすための資金計画の立て方
住宅購入の決断を難しくしている原因がお金への不安であれば、具体的な数字を使って整理することが効果的です。
住宅ローンをいくら借りられるかだけでなく、購入後も無理なく生活できる金額はいくらなのかを考えましょう。
世帯年収だけでなく手取り収入と支出から返済額を考える
住宅ローンの返済額を考える際は、額面年収だけでなく、実際の手取り収入や毎月の生活費、貯蓄額などを確認する必要があります。
参考として、手取り月収の20〜25%を住宅ローン返済に充てる場合の計算例を紹介します。
| 手取り月収 | 20%の場合 | 25%の場合 |
|---|---|---|
| 30万円 | 6万円 | 7.5万円 |
| 40万円 | 8万円 | 10万円 |
| 50万円 | 10万円 | 12.5万円 |
| 60万円 | 12万円 | 15万円 |
⚠️重要:上記は手取り月収に一定割合を掛けた計算例であり、安全な返済額を保証するものではありません。住宅の維持費、教育費、車のローン、貯蓄目標などによって適切な返済額は変わります。
また、金融機関の審査で借りられる金額と、家計に無理なく返済できる金額は必ずしも一致しません。借入限度額を購入予算の基準にするのではなく、家計全体から判断しましょう。
購入時の諸費用と購入後の生活予備費を確認する
住宅購入には物件価格以外にも費用がかかります。登記費用、住宅ローンの事務手数料、保険料のほか、取引や借入条件によっては仲介手数料や保証料などが必要です。
諸費用の金額は新築・中古、戸建て・マンション、仲介の有無、住宅ローンの契約条件などによって異なります。物件価格の一定割合だけで決めつけず、個別に見積もりを確認することが重要です。
| 確認項目 | 考え方 |
|---|---|
| 購入時の諸費用 | 物件ごとに必要な費用を見積もる |
| 引っ越し・家具家電 | 引っ越し代や新生活に必要な購入費を見込む |
| 生活予備費 | 病気、失業、急な出費などに備える資金を残す |
| 将来の修繕費 | 建物や設備の状態に応じて計画的に備える |
ライフプランを作成して教育費や老後資金を可視化する
現在の収入と支出だけでなく、将来の家計の変化も考慮しましょう。特に子育て世帯では、教育費が増える時期と住宅ローン返済が重なる可能性があります。
1. 子どもの進学や教育費が増える時期を確認する
2. 車の買い替えや住宅設備の交換など、大きな支出を想定する
3. 育児休業、転職、退職などによる収入の変化を考える
4. 老後資金や貯蓄目標とのバランスを確認する
こうした情報を年表やライフプランシートにまとめることで、購入後の家計を具体的にイメージしやすくなります。
変動金利・固定金利の違いと金利上昇リスクを確認する
住宅ローンには、主に変動金利型、全期間固定金利型、固定金利期間選択型があります。それぞれ金利の決まり方や将来の返済額の変動リスクが異なります。
| 金利タイプ | 特徴 | 注意点 |
|---|---|---|
| 変動金利型 | 市場金利などの変化に応じて適用金利が見直される | 金利上昇によって返済負担が増える可能性がある |
| 全期間固定金利型 | 借入時に決めた金利が返済期間中変わらない | 変動金利より借入時の金利が高い場合がある |
| 固定金利期間選択型 | 一定期間は金利を固定する | 固定期間終了後の金利や返済額が変わる可能性がある |
変動金利を選ぶ場合は、金利が上昇したときの返済額も試算しましょう。また、返済額の見直し方法や金利上昇時の取り扱いは金融機関・商品によって異なるため、契約条件の確認が必要です。
夫婦で物件選びの判断基準を作る方法
住宅購入を決断するためには、家族の希望条件を整理することも重要です。特に夫婦で意見が異なる場合は、どちらか一方の希望を優先するのではなく、互いが重視する理由を理解する必要があります。
それぞれの「譲れない条件」を3つずつ書き出す
まずは夫婦それぞれが、住宅購入で重視したい条件を3つ程度選んでみましょう。
例えば、一方が「駅から近いこと」を希望し、もう一方が「駐車場を2台確保できること」を希望している場合、条件だけを見ると対立しているように感じるかもしれません。
しかし、駅近を希望する理由が通勤時間の短縮であれば、バス便や通勤ルートを含めて検討できる場合があります。駐車場についても、車の使用頻度や将来の保有台数を確認することで、必要性を整理できます。
1. 希望条件をすべて書き出す
2. それぞれが特に重要な条件を3つ選ぶ
3. なぜその条件が必要なのか理由を共有する
4. 共通する条件と調整できる条件を整理する
条件を3つに絞ること自体が目的ではありません。お互いの価値観を共有し、納得できる判断基準を作ることが重要です。
変更できない条件と変更できる条件を分ける
物件選びでは、購入後に変更しにくい条件を優先的に確認することが大切です。
| 変更しにくい条件 | 変更を検討しやすい条件 |
|---|---|
| 所在地・交通アクセス | 壁紙・床材などの内装 |
| 土地の広さ・形状 | 一部の住宅設備 |
| 周辺環境・災害リスク | 収納家具や照明器具 |
| 建物の構造・基本的な間取り | 条件によって変更可能な間仕切りや設備 |
ただし、間取り変更や設備交換には費用がかかり、建物の構造によっては実施できない場合もあります。リフォームを前提に購入する場合は、事前に工事の可否と費用を確認しましょう。
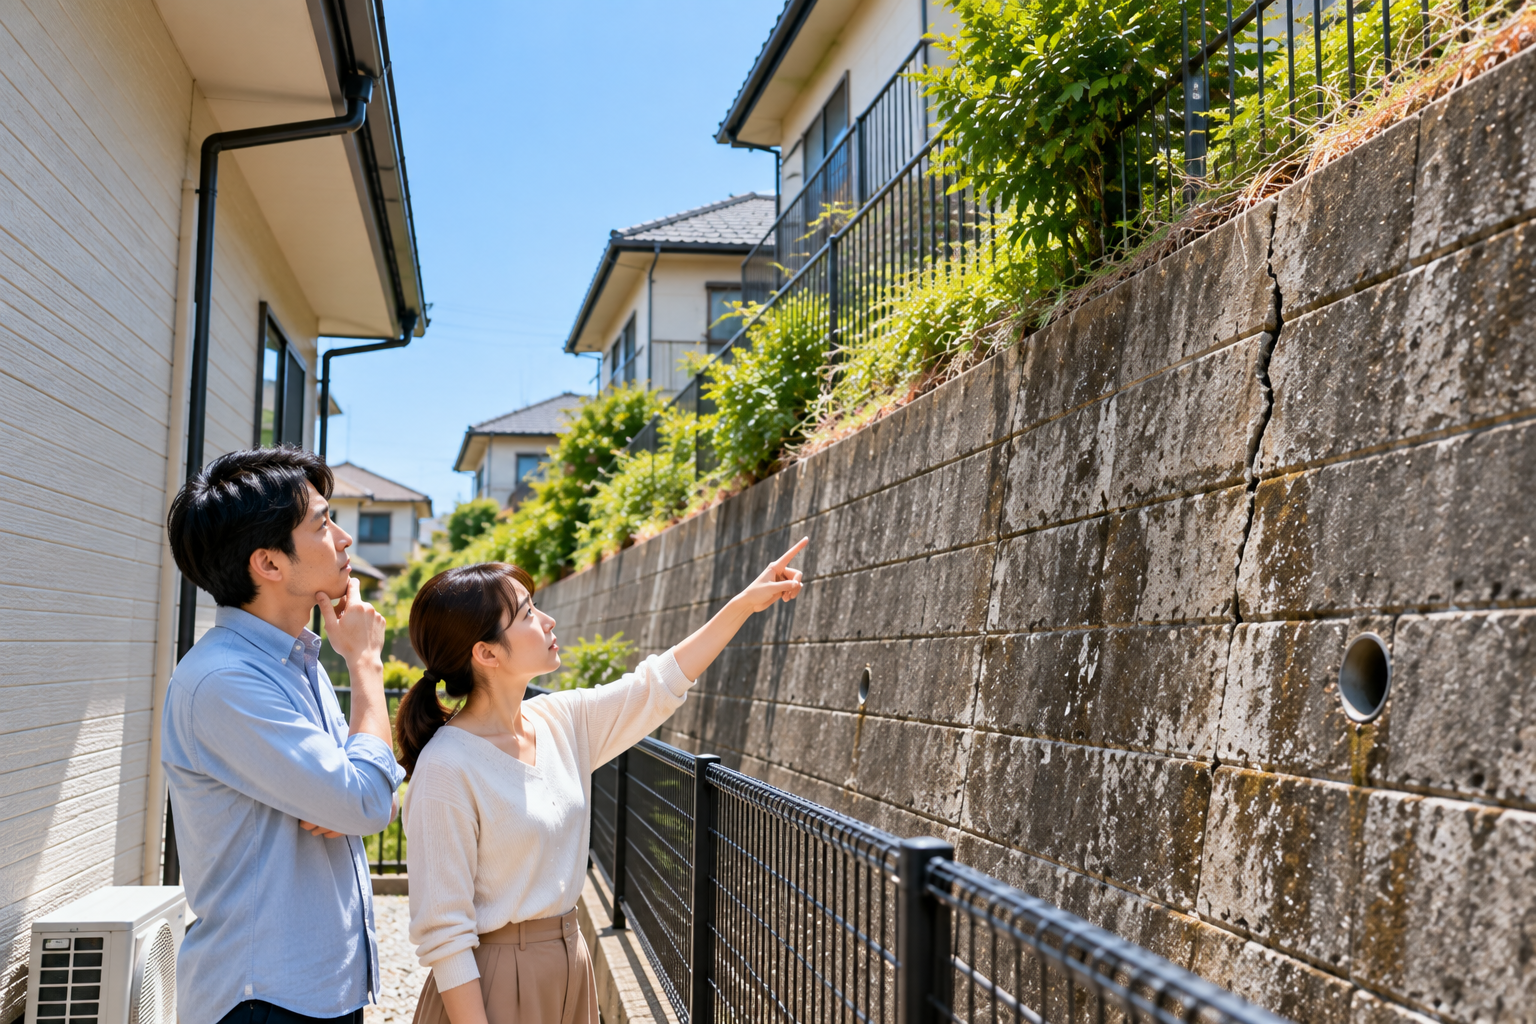
災害リスクや建物の状態を具体的に確認する
将来の不動産価格や社会情勢を正確に予測することはできません。一方、購入前に調べられる情報も数多くあります。
| 確認項目 | 具体的な確認方法 |
|---|---|
| 災害リスク | 自治体のハザードマップなどで洪水・土砂災害等の情報を確認する |
| 周辺環境 | 平日・休日、昼・夜など時間帯を変えて現地を確認する |
| 新築住宅の性能 | 住宅性能評価書の有無や耐震性・断熱性などの性能を確認する |
| 中古住宅の状態 | 修繕履歴や劣化状況を確認し、必要に応じて住宅診断を検討する |
ハザードマップや住宅診断によって、すべてのリスクを把握できるわけではありません。特に住宅診断は、調査方法や対象範囲によって確認できる内容が異なり、建物内部のすべての不具合を発見できるものではありません。それでも、購入前に確認できる情報を集めることで、不安を具体的な検討事項へと変えられます。
迷いを整理するための具体的な行動
住宅購入について考え続けても結論が出ない場合は、検討方法を変えてみましょう。漠然と悩むのではなく、具体的な行動に移すことで、判断に必要な情報を整理しやすくなります。
不安を書き出し、解決方法を一つずつ考える
まずは、住宅購入に対する不安を紙やスマートフォンのメモに書き出してみましょう。
そのうえで、調べれば解決できる不安と、将来の予測が難しい不安を分けます。
| 不安の内容 | 取れる行動 |
|---|---|
| 住宅ローンを返済できるか | 家計の収支と将来の支出を試算する |
| 周辺環境が気になる | 時間帯を変えて現地を確認する |
| 建物の状態が不安 | 資料や修繕履歴を確認し、必要に応じて専門家へ相談する |
| もっと良い物件が出そう | 現在の候補を希望条件と照らし合わせて評価する |
不安の種類によって、必要な対策は異なります。何が分かれば判断できるのかを明確にすることが、決断への第一歩になります。
資金面の不安はFPなどの専門家に相談する
住宅ローンの返済や将来の家計に不安がある場合は、ファイナンシャルプランナー(FP)などの専門家に相談する方法があります。
家計の状況や将来の支出を整理し、複数の条件でシミュレーションすることで、購入予算を検討するための材料が得られます。
💡相談時のポイント:FPによって専門分野や報酬体系、金融商品・不動産会社との関係は異なります。相談内容、費用、提案の前提条件を確認し、必要に応じて複数の専門家の意見を比較しましょう。
専門家の試算は将来の返済を保証するものではありませんが、感覚だけで判断するよりも、具体的な数字をもとに検討しやすくなります。
信頼できる不動産会社の担当者に相談する
住宅購入を検討するうえで、不動産会社の担当者との相性も重要です。物件の良い面だけでなく、注意点や将来のリスクも説明してくれる担当者であれば、判断に必要な情報を集めやすくなります。
| 確認したい対応 | 注意したい対応 |
|---|---|
| 物件のメリットとデメリットを説明する | 良い面だけを強調し、質問への説明が不十分 |
| 予算や将来の家計も考慮する | 借入可能額だけを基準に高額な物件を勧める |
| 希望条件や不安を丁寧に確認する | 検討状況を十分に確認せず契約を急がせる |
人気物件では検討できる時間が限られる場合もあります。しかし、急いで決める必要がある場合ほど、確認すべき情報や契約条件を整理することが大切です。
「今は買わない」という選択肢も含めて判断する
住宅購入の決断ができない場合、必ずしも今すぐ購入する必要はありません。
次のような状況では、購入時期を見直すことも合理的な選択肢です。
・夫婦の意見がまとまらず、どちらかが納得していない
・購入後の資金計画に無理がある
・転勤や転職などで生活拠点が変わる可能性が高い
・希望条件が整理できておらず、購入する目的が曖昧になっている
ただし、購入を先延ばしにすれば必ず有利になるわけでもありません。物件価格や住宅ローン金利、家族の状況は将来変わる可能性があります。
購入する場合も見送る場合も、その理由を明確にしておくことが、納得できる判断につながります。
まとめ:不安を整理して納得できる決断を
住宅購入の決断ができない背景には、住宅ローンへの不安、物件選びの迷い、夫婦間の希望条件の違いなど、さまざまな理由があります。
大切なのは、漠然とした不安を抱えたまま考え続けるのではなく、何に迷っているのかを整理し、一つずつ確認していくことです。
資金面の不安は家計のシミュレーションで、物件選びの迷いは希望条件の優先順位を整理することで、判断に必要な材料を増やせます。夫婦で意見が異なる場合も、お互いが重視する理由を共有することが重要です。
住宅購入で目指したいのは、迷いを完全になくすことではなく、家族が納得できる根拠を持って判断することです。
まずは、現在感じている不安や希望条件を書き出すことから始めてみましょう。必要に応じて専門家にも相談しながら、ご家族に合った住まいと購入時期を検討してください。
\ 福岡・佐賀エリアでマイホームをご検討中の方へ /
住宅購入を迷っている方も、
まずはお気軽にご相談ください
「今の予算で購入しても大丈夫?」
「希望条件に合う物件が見つからない」
「購入するタイミングを迷っている」
ハウスマーケットでは、ご予算や希望条件、将来の暮らし方を整理しながら、ご家族に合った住まい探しをサポートしています。
購入を決める前のご相談も承っています。
主な対応エリア
福岡県:大野城市・春日市・筑紫野市・太宰府市・糟屋郡
佐賀県:鳥栖市・三養基郡
※ご予約いただくとスムーズにご案内できます
 関連記事
 hm_onojo